Mediante una herramienta de análisis y gestión se estableció que la reputación del sector bancario costarricense se situó en 49,1 puntos de indicador, este es un nivel moderado que apenas se ha movido en tres años. En el mismo periodo, la banca latinoamericana mejoró 2,9 puntos, por lo que Costa Rica ya no se diferencia de la media regional.
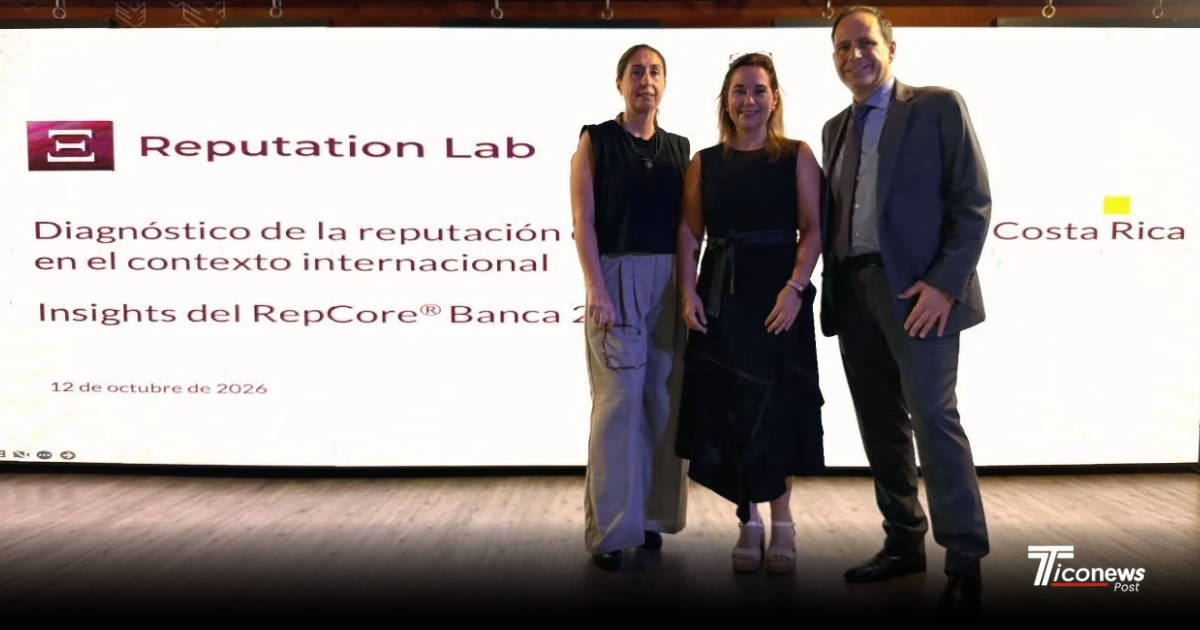
Los resultados se desprendes de la herramienta RepCore® Banca 2026, un análisis internacional de Reputation Lab basado en 27.602 valoraciones de consumidores en 19 mercados, de los cuales 2.200 son de Costa Rica, por encima de 137 entidades financieras, 11 de estas son activas en el país. Los resultados se expusieron por Fernando Prado Abuín y Natalia Arenzana Arias, socios de Reputation Lab.
Internacionalidad, agilidad operacional, transparencia y acceso al crédito se sitúan entre los atributos que determinan mayor capacidad para construir reputación en Costa Rica, pero al mismo tiempo, entre los que reciben una peor valoración, disyunción que convierte a dichas áreas como prioritarias de actuación en el sector.
Acciones de filtración, robo de información, es el riesgo que causa un mayor impacto para la opinión de los consumidores costarricenses, indicativamente se le asigna un 48%. El tema de escándalos o conductas inapropiadas de altos ejecutivos consumen el 23%. Todo el patrón se repite en los 19 mercados analizados, lo que define una prioridad de inversión en ciberseguridad y gobierno del dato antes que en comunicación corporativa.
Los números toman más peso bajo la perspectiva de que estamos ante un sector cuya relación con el cliente es ya significativamente digital, pues el 77% de los consumidores costarricenses prefiere realizar sus operaciones bancarias por canales digitales, y la app concentra la mayor parte de esa interacción, por lo que cada fallo técnico o de seguridad se convierte automáticamente un problema reputacional.
La inversión social como operación válida
Se establece que casi toda la población establece, o da por hecho, de que la inversión social forma parte de lo que se le exige a una entidad financiera, y Costa Rica lo exige por encima de la media regional en nueve de cada diez ámbitos evaluados.
Con el estudio se direcciona el adónde ejecutar la inversión, la educación financiera encabeza los territorios prioritarios, junto al apoyo de emprendimientos, acceso a una vivienda asequible y los proyectos del campo educativo, ámbitos que se conectan con las preocupaciones reales del país, a saber, la seguridad y el empleo como las principales, y que coinciden con la actividad propia del sector, no con la filantropía.
La conexión hacia la educación, la toma de decisiones y la confianza, son temáticas que también se destacaron por la ULACIT, institución que acogió la presentación de los resultados. “La reputación es un activo estratégico, y estos espacios permiten que nuestros estudiantes comprendan cómo las decisiones empresariales influyen en la credibilidad de las organizaciones. Desde ULACIT, compartimos con la banca la responsabilidad de fortalecer la educación financiera para facilitar decisiones informadas. Este encuentro conecta ambos temas con los retos del sector bancario costarricense”, expresó María Alejandra Binda, chair of Business & Economics de ULACIT.
Nivel de confianza en la Inteligencia Artificial ante la Banca Respecto a la Inteligencia Artificial, 41,6% de los consumidores costarricenses confía en que los bancos la utilicen éticamente, un nivel inferior al que se refleja en lo que es la confianza en el uso de sus datos personales. El resto de los consumidores no define aún una opinión.
Comunicador Social, Fotógrafo, Diseñador Gráfico, Académico de Ciencias Básicas y Tecnológicas, Investigador. Director del Medio de Comunicación.